Oleh: Ak Supriyanto, Dosen dan Penulis
Artikel sahabat saya, Kyai M. Mustafid (Yi Tafid), berjudul “Bank Digital NU: Infrastruktur Keuangan untuk Kemandirian Jam‘iyyah dan Kesejahteraan Jamaah” yang disiarkan melalui website Pondok Pesantren Mahasiswa Aswaja Nusantara Yogyakarta pada 5 Oktober lalu ( https://aswajanusantara.com/esai/bank-digital-nu-infrastruktur-keuangan-untuk-kemandirian-jamiyyah-dan-kesejahteraan-jamaah/ ) sungguh memantik daya kritis. Tulisan tersebut menyentuh salah satu proposisi strategis paling mendasar bagi Nahdlatul Ulama (NU) saat melangkah di abad keduanya: bagaimana mentransformasikan modal sosial (social capital) yang raksasa dan mengakar menjadi kekuatan ekonomi finansial (financial capital) yang berkelanjutan.
Dalam pandangannya, Yi Tafid mendudukkan bank bukan sebagai proyek komersial yang berdiri sendiri, melainkan sebagai social overhead capital (modal overhead sosial), sebuah infrastruktur bagi gerakan ekonomi NU. Bank dianalogikan secara puitis sebagai jalan raya tempat lalu lintas keuangan jamaah bertumbuh. Cara pandang ini tentu mengundang diskusi teoretis yang dalam.
Artikel tersebut juga dengan kepala dingin berhasil memetakan tiga hambatan utama ekonomi NU. Pertama, stagnasi struktural. Kehadiran Baitul Maal wat Tamwil (BMT) yang dibiarkan hidup tetapi dihambat untuk membesar. Kedua, dilema ganda. Pengembangan bank konvensional yang selalu membentur tembok keterbatasan permodalan dan infrastruktur. Ketiga, tekanan eksternal. Lembaga keuangan internal yang terus menghadapi hegemoni serta tekanan dari oligarki finansial.
Penilaian tersebut tidak hanya tepat, tetapi juga tajam. Namun, ketika artikel tersebut memosisikan bank digital sebagai “infrastruktur publik”, ia belum sepenuhnya mengurai ketegangan logis dan kontradiksi internal yang terkandung dalam kerangka teoretis tersebut.
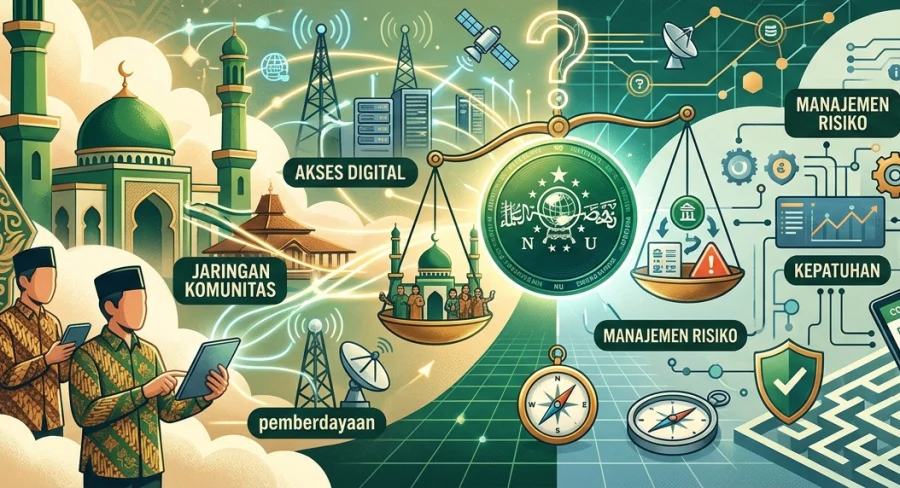
Tulisan ini hadir sebagai bentuk dialog komparatif. Dengan bertumpu pada teori klasik ekonomi pembangunan, teori kewirausahaan sosial, serta kontekstualisasi data inklusi keuangan syariah terkini, esai ini berupaya menyingkap paradoks fundamental dalam transformasi ekonomi NU. Bank sebagai “infrastruktur publik” dan gerakan keuangan sebagai “bisnis komersial” digerakkan oleh dua logika yang saling bertolak belakang. Tantangan sejati bagi Bank Digital NU adalah bagaimana menemukan titik keseimbangan di antara keduanya.
Infrastruktur Mengundang Pertumbuhan?
Argumen Yi Tafid mengenai bank sebagai infrastruktur merujuk pada konsep Social Overhead Capital (SOC) yang dirumuskan oleh Albert O. Hirschman dalam karya klasiknya, The Strategy of Economic Development (1958). Hirschman mendefinisikan SOC sebagai pelayanan-pelayanan dasar yang tanpanya aktivitas produksi primer, sekunder, dan tersier tidak dapat berjalan. Ciri utamanya terletak pada sifatnya yang mendahului (preceded) dan memiliki efek eksternalitas yang luas. Infrastruktur fisik tidak langsung menghasilkan laba jangka pendek, melainkan menciptakan prasyarat agar aktivitas ekonomi lain dapat bertumbuh.
Namun, ada satu pembedaan kunci dalam tesis Hirschman yang sering kali terlewatkan. Beliau membagi aktivitas ekonomi menjadi dua kutub: Modal Overhead Sosial (SOC) dan Aktivitas Produksi Langsung (DPA— Direct Productive Activities). Dari sini, Hirschman mengajukan teori “Pertumbuhan Tidak Seimbang” (Unbalanced Growth). Menurutnya, organisasi atau negara berkembang tidak menyediakan sumber daya yang cukup untuk mengejar perkembangan kedua jenis aktivitas ini secara serentak.
Para pemimpin harus memilih secara sadar arah tarikan pertumbuhannya. Opsi pertama, pembangunan melalui kelebihan kapasitas SOC (Development via excess capacity of SOC). Yakni, membangun infrastruktur terlebih dahulu untuk mengundang datangnya aktivitas produksi (misalnya, membangun pelabuhan mewah dengan harapan pabrik-pabrik akan berdiri di sekitarnya).
Opsi kedua, pembangunan melalui tekanan DPA (Development via Shortage of SOC). Yaitu, mengaktifkan aktivitas produksi langsung terlebih dahulu, yang nantinya akan secara otomatis menarik kebutuhan pembangunan infrastruktur (misalnya, industri rumahan tumbuh subur, lalu mendesak pemerintah membangun jalan dan jaringan listrik).
Jika kerangka tersebut diletakkan dalam konteks NU, kita dihadapkan pada pilihan eksistensial. Apakah Bank Digital NU harus menjadi “pionir” yang membentangkan infrastruktur keuangan digital yang mahal, lalu berharap ratusan ribu UMKM, ratusan Perguruan Tinggi NU (PTNU), dan ribuan pesantren akan tumbuh secara alamiah di atas platform tersebut? Ataukah, NU seharusnya terlebih dahulu mengonsolidasikan dan memperkuat kapasitas ekonomi riil (DPA) yang sudah ada, sehingga kebutuhan finansial mereka yang nyata akan “menarik” lahirnya ekosistem perbankan secara organik?
Artikel Yi Tafid cenderung memilih jalan pertama. Ia berasumsi bahwa bank adalah fondasi yang belum ada dan keberadaannya teramat mendesak. Namun, sejarah ekonomi pembangunan mengingatkan: ketika kapasitas infrastruktur (SOC) dibangun jauh melampaui kesiapan aktivitas produksi nyata (DPA), ia berisiko menjelma menjadi “Gajah Putih” (White Elephant): proyek mercusuar yang megah, mahal dalam perawatan, namun sepi pemanfaat.
Sejarah mencatat getirnya risiko ini melalui cetak biru Bank Nusumma pada tahun 1990. Kerja sama antara NU dan Bank Summa untuk mendirikan jaringan Bank Perkreditan Rakyat (BPR) Nusumma di sembilan kota sempat membawa angin segar. Namun, imperium keuangan itu runtuh saat krisis moneter 1997 melanda. Banyak pihak menyalahkan guncangan eksternal sebagai kambing hitam.
Meski demikian, jika kita bedah secara objektif, keruntuhan Nusumma juga disebabkan oleh kerapuhan internal: kapasitas tata kelola organisasi yang belum matang, manajemen risiko yang longgar, serta basis kebutuhan jamaah yang belum terkonsolidasi secara modern untuk menopang ambisi finansial sebesar itu.
Antara Misi dan Efikasi Diri
Kegelisahan Yi Tafid bahwa “kekuatan sosial” NU belum terkonversi menjadi “kekuatan ekonomi” merupakan persoalan inti dalam kajian kewirausahaan sosial (social entrepreneurship). Mair dan Noboa (2006) dalam Social Entrepreneurship Intentions Model menyatakan bahwa niat untuk membangun institusi sosial-ekonomi digerakkan oleh empat faktor utama: empathy (empati), moral judgment (pertimbangan moral), self-efficacy (efikasi diri), dan perceived social support (dukungan sosial).
Dalam kasus Bank Digital NU, aspek empati terhadap kemiskinan jamaah dan kewajiban moral untuk memandirikan jam’iyyah berada pada level yang sangat tinggi. Namun, dimensi yang paling krusial dan sering kali menjadi sandungan adalah Efikasi Diri (Self-Efficacy), yaitu keyakinan internal atas kemampuan organisasi dalam mengelola bisnis yang kompleks. Efikasi diri tidak lahir dari ruang hampa, ia dibentuk oleh rekam jejak keberhasilan masa lalu (enactive mastery).
Di sinilah paradoks psikologis organisasi itu muncul. Jika memori kolektif warga NU masih dibayangi oleh trauma kegagalan Bank Nusumma serta stagnasi panjang tata kelola BMT di tingkat akar rumput, maka dorongan mendirikan bank digital akan menghadapi resistensi kognitif yang laten. Hambatan terbesarnya bukan lagi modal nominal atau kecanggihan kode pemrograman, melainkan defisit keyakinan institusional.
Lebih jauh lagi, memosisikan bank semata sebagai “infrastruktur netral” seperti jalan raya mengandung cacat logika yang fundamental. Jalan raya bersifat pasif dan tidak menanggung risiko apabila kendaraan yang lewat mengalami kecelakaan. Sebaliknya, bank adalah lembaga penanggung risiko (risk-bearing institution). Kelangsungan hidup bank digital sangat bergantung pada metrik-metrik dingin yang kaku: penilaian skor kredit (credit scoring), manajemen aset-liabilitas (ALMA), rasio kecukupan modal (CAR), pemeliharaan likuiditas, hingga mitigasi rasio pembiayaan bermasalah (NPF).
Meromantisasi bank digital sebagai “fasilitas publik yang ramah jamaah” dapat mengaburkan substansi bahwa bank adalah aktivitas produksi langsung yang tunduk pada hukum pasar dan regulasi ketat otoritas moneter.
Dalam definisi Westley dan Antadze (2010), inovasi sosial yang sejati dicirikan oleh kemampuannya dalam “mengubah tatanan dasar, distribusi sumber daya, serta sistem otoritas dan keyakinan”. Jika Bank Digital NU ingin lahir sebagai inovasi sosial yang subtansial dan bukan sekadar tren teknologi, tantangannya adalah merevolusi tatanan keuangan internal organisasi.
Maka dari itu, NU harus bertransformasi. Dari mentalitas ketergantungan pada filantropi eksternal menuju akumulasi modal endogen (mandiri). Dari relasi personal-tradisional (berbasis kharisma) menuju tata kelola kontraktual yang akuntabel. Dari jaringan BMT yang terserak dan terfragmentasi menjadi satu ekosistem keuangan yang terkonsolidasi.
Perubahan kultural dan institusional ini jauh lebih berat, lebih melelahkan, sekaligus jauh lebih mendasar daripada sekadar meluncurkan aplikasi di Google Play Store atau App Store.
Jurang Realitas
Narasi puitis mengenai potensi 100 juta jamaah NU perlu diuji dengan data yang objektif. Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) yang dirilis oleh Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS) tahun 2026 menyajikan potret yang ironis bagi industri syariah:
(insert Tabel 1. Perbandingan Literasi vs Inklusi Keuangan Syariah)
Data di atas memperlihatkan fenomena “jurang literasi-inklusi” yang lebar. Indonesia memiliki populasi Muslim terbesar di dunia, dan lebih dari empat dari sepuluh penduduknya sudah memahami konsep dasar keuangan syariah (literasi 43,07%). Namun, tingkat penggunaan aktual produk syariah (inklusi) tidak sampai sepertiganya (13,24%), bahkan menunjukkan tren stagnansi dibanding periode sebelumnya. Fakta ini memancing pertanyaan retoris yang menantang: Apakah modal mobilisasi jam’aah NU mampu menjembatani jurang struktural tersebut?
Hambatan utama inklusi syariah selama ini bukanlah kurangnya pemeluk agama, melainkan product-market fit (ketidaksesuaian desain produk dengan kebutuhan ril), keterbatasan kanal distribusi, serta lambatnya pembangunan mekanisme kepercayaan komersial (commercial trust). Jika Bank Digital NU hanya memindahkan (mendigitalkan) basis jamaah ke platform baru tanpa mereformasi karakteristik produk, ia hanya akan memindahkan penyakit struktural perbankan syariah ke dalam bungkus digital yang lebih modern.
Tantangan ini semakin nyata jika kita menilik data celah pembiayaan (financing gap) pada sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Data aktual dari OECD dan OJK melukiskan ketimpangan yang mendalam.
Dari segi kepemilikan rekening, sekitar 80% UMKM di Indonesia telah memiliki akun bank formal. Namun, dari segi akses kredit perbankan, hanya 20% hingga 30% UMKM yang berhasil mendapatkan fasilitas pembiayaan atau kredit formal. Porsi pembiayaan kredit untuk sektor UMKM secara agregat hanya berkisar di angka 7% hingga 20% dari total penyaluran kredit perbankan nasional.
Asosiasi Fintech Pendanaan Bersama Indonesia (AFTECH) mengestimasikan celah pembiayaan UMKM yang belum terlayani mencapai angka fantastis, yaitu sekitar 234 miliar dolar AS.
NU diklaim memiliki basis ratusan ribu hingga jutaan pelaku UMKM di tingkat akar rumput. Angka-angka di atas menyiratkan bahwa Bank Digital NU berada di atas ceruk pasar yang luar biasa besar dan haus akan pembiayaan.
Namun, dalam dunia perbankan, ada garis demarkasi yang tegas antara “kebutuhan pasar ada” (market demand) dengan “kebutuhan pasar yang dapat dilayani” (bankable demand). Usaha mikro konvensiona yang tidak memiliki laporan keuangan standar, nihil agunan fisik, serta lokasinya tersebar di wilayah rural adalah kelompok masyarakat yang paling mustahil diserap oleh logika manajemen risiko bank komersial konvensional.
Sebagai perbandingan internal, kita bisa melihat kesuksesan BMT NU Jawa Timur. Berangkat dari modal awal yang sangat bersahaja sebesar Rp. 400.000, lembaga ini berhasil mengonsolidasikan aset hingga mencapai lebih dari Rp1,5 triliun dengan ratusan ribu anggota aktif. Keberhasilan BMT NU ini wajib dibaca secara jeli: pertumbuhan mereka ditopang oleh model bisnis “jemput bola” (relationship banking) yang sangat lokal, di mana faktor kedekatan emosional, ikatan kultural pesantren, dan pengawasan sosial komunitas berperan sebagai substitusi dari agunan formal.
Sifat-sifat alamiah itulah yang paling sulit ditiru oleh algoritma bank digital yang cenderung dingin, impersonal, dan berbasis skor data kering. Bagaimana Bank Digital NU mengawinkan efisiensi teknologi digital dengan kehangatan sosiologis komunitas tradisional adalah teka-teki desain bisnis yang sampai hari ini belum terjawab.
Alternatif: Keuangan Sosial Islam dan Model Hibrida
Titik buta terbesar dari gagasan Bank Digital NU yang murni bersifat komersial adalah pengabaian terhadap ekosistem Keuangan Sosial Islam (Islamic Social Finance) seperti Zakat, Infak, Sedekah, dan Wakaf (ZISWAF) yang secara kultural telah mengurat nadi di internal NU.
Berdasarkan data Badan Wakaf Indonesia (BWI) dan Badan Amil Zakat Nasional (BAZNAS) tahun 2025, potensi agregat keuangan sosial Islam di Indonesia sangat masif. Potensi wakaf uang mencapai ±Rp180 triliun per tahun dengan realisasi baru sekitar 2–3%. Sementara potensi zakat nasional mencapai ±Rp300 triliun per tahun dengan realisasi baru sekitar 10%.
Jika digabungkan, terdapat ruang kosong senilai lebih dari Rp.400 triliun per tahun yang belum tergarap optimal. NU, melalui instrumen penampung seperti LAZISNU yang sudah mulai mengadopsi integrasi digital, memiliki keunggulan komparatif alami untuk mengelola dana ini berkat legitimasi keagamaannya.
Pertanyaan kritisnya: mengapa NU harus memaksakan diri masuk ke jalur perbankan komersial yang padat modal dan tinggi risiko regulasi? Mengapa tidak menciptakan model finansial hibrida (Hybrid Financial Model)?
Dalam skema hibrida ini, dana wakaf uang dan zakat dikonsolidasikan sebagai modal jangka panjang yang murah dan penyabar (patient capital). Dana sosial ini digunakan untuk mengintervensi pembiayaan inklusif bagi jamaah miskin yang unbankable tanpa beban bunga yang mencekik. Sementara itu, infrastruktur teknologi digital difungsikan untuk memangkas biaya operasional dan menjaga transparansi. Keuntungan dari unit bisnis komersial yang sekunder nantinya dikembalikan untuk memperkuat ketahanan dana sosial tersebut.
Model integrasi antara keuangan sosial Islam dengan pembiayaan mikro telah memiliki preseden sukses di kancah global (seperti adaptasi instrumen Grameen Bank di beberapa ekosistem Muslim dunia), namun belum dieksplorasi secara sistematis dan berani dalam lanskap kebijakan ekonomi NU.
Terakhir, ada asumsi implisit yang kurang diuji dalam artikel Yi Tafid bahwa untuk mencapai kemandirian ekonomi, NU harus memiliki entitas bank sendiri dengan legalitas hukum. Asumsi ini patut dipertanyakan ulang di era open banking dan embedded finance saat ini.
Apakah NU benar-benar harus menanggung beban berat operasional, risiko kebangkrutan, dan tuntutan modal inti minimum perbankan yang bernilai triliunan rupiah? Ataukah NU sebenarnya cukup menjadi agregator pasar dengan melakukan aliansi strategis bersama bank syariah yang sudah mapan? Melalui skema white-labeling atau kustomisasi produk khusus jamaah, NU dapat memetik manfaat ekonomi tanpa perlu memikul risiko sistemik perbankan.
Pelajaran berharga dari keruntuhan Nusumma menegaskan: kepemilikan mutlak atas lembaga keuangan tidak hanya melahirkan kendali penuh, tetapi juga mendatangkan risiko kehancuran reputasi organisasi yang tak ternilai harganya.
Antara Puisi dan Eksekusi
Artikel yang ditulis oleh Yi Tafid, dengan gairah yang menyala dan dialektika yang puitis, berhasil menangkap esensi persoalan paling mendesak bagi NU di abad kedua: ekonomi jamaah. Visi besarnya untuk memosisikan bank sebagai infrastruktur pembangunan memiliki fondasi akademik yang kokoh dalam lintasan sejarah pemikiran ekonomi.
Namun, pada simpul-simpul logika yang paling krusial, analisis tersebut membutuhkan ketajaman yang lebih dingin. Kita tidak boleh mengaburkan hakikat operasi bank yang bertumpu pada manajemen risiko dengan konsep pelayanan publik yang bebas risiko. Kita tidak boleh terbuai oleh besarnya angka populasi jamaah tanpa menghitung dengan cermat efikasi diri organisasi dan tantangan struktural penyaluran pembiayaan di segmen UMKM rural.
Gagasan mendirikan Bank Digital NU adalah sebuah ikhtiar yang mulia dan wajib ditanggapi secara serius. Namun, keberhasilan gagasan ini di masa depan tidak ditentukan oleh megahnya acara peluncuran atau besarnya modal awal yang berhasil dikumpulkan, melainkan oleh tiga prasyarat institusional sebagai berikut.
Pertama, transformasi kultural. Hal ini menyangkut kemampuan NU membangun sistem tata kelola keuangan yang transparan, meritokratis, dan profesional, serta berani melepaskan diri dari patronase relasi personal.
Kedua, inovasi desain produk. Hal ini terkait dengan kemampuan merancang produk keuangan yang product-market fit dengan kultur ekonomi pesantren dan jamaah akar bawah, bukan sekadar menduplikasi aplikasi bank komersial yang diberi label nama NU.
Ketiga, keseimbangan logika. Hal ini berhubungan dengan kemampuan merumuskan formula operasional yang tangguh untuk menjembatani misi sosial (social mission) dan keberlanjutan finansial (financial sustainability).
Baca Juga : PBNU SUDAH BICARA DIGITAL, APAKAH PWNU DAN PCNU SUDAH SIAP?
Sebagai insan akademik yang menekuni dinamika kewirausahaan sosial dan inovasi sosial, penulis mendorong para pemikir cum pegiat NU untuk melangkah lebih jauh dari sekadar konklusi tunggal “NU harus punya bank”. Kita perlu menarik sebuah pelajaran universal: ketika sebuah organisasi kemasyarakatan yang masif ingin mengonversi modal sosial menjadi kekuatan finansial, tantangan terbesarnya bukanlah penguasaan teknologi atau likuiditas modal, melainkan pembangunan kapasitas kelembagaan (institutional capacity building) dan transformasi identitas organisasi.
Pembangunan ekonomi, seperti yang diingatkan oleh Albert O. Hirschman, bukanlah sebuah perlombaan lari cepat menuju garis akhir, melainkan jalinan keputusan-keputusan krusial yang harus disusun dengan urutan dan kalkulasi yang cermat. Gagasan Bank Digital NU ini sudah tepat mengarahkan jam’iyyah menatap masa depan, namun kompas arah saja tidak pernah cukup untuk memastikan kapal besar ini berlabuh dengan selamat di dermaga kesejahteraan.
About the Author